
先给结论:个人收款码适合偶尔收钱,商家收款码适合有固定经营、需要信用卡/花呗和对账的店铺,小微商户收款码适合无营业执照但有真实经营的小摊主、个体户。办理前先想清楚自己是否长期经营、是否需要经营流水和对账。
一、三者到底差在哪
个人收款码一般免费,用个人身份就能申请,到账到个人零钱,但通常不支持信用卡、花呗等,也不能做经营报表,适合朋友转账、临时摆摊。
商家收款码需要营业执照,或至少提供经营场所照片等,支持信用卡、花呗、云闪付,有交易手续费,但能生成经营账单,适合餐饮店、便利店等有店面的商家。
小微商户收款码则是给没有营业执照、但有固定经营场景的小商户用的,比如早餐摊、夜市摊位、流动水果车。它介于个人码和商家码之间,部分平台允许凭身份证和经营照片申请,有基础收款功能,但限额可能低一些。
二、怎么判断自己该办哪种
- 只看收款金额和频率:偶尔一次两次用个人码没问题;如果每天有多笔收款,建议赶紧升级。
- 看顾客付款方式:顾客常问“能不能用花呗/信用卡”,那就得办商家码或小微商户码,个人码不支持。
- 看是否需要查账:个人码账单分散在聊天记录里,商家码有独立后台,对账方便。
三、办理流程和避坑提醒
以餐饮店为例,早高峰最怕顾客扫码后没听见播报。办理商家码时,要确认是否支持语音播报、是否实时到账、有没有独立对账后台。小微商户申请时,提前准备好身份证、摊位照片或经营佐证。
常见误区:认为小微商户码就是个人码。其实两者结算逻辑不同,小微商户码一般需要做实名认证,部分平台会限制单笔或单日额度。
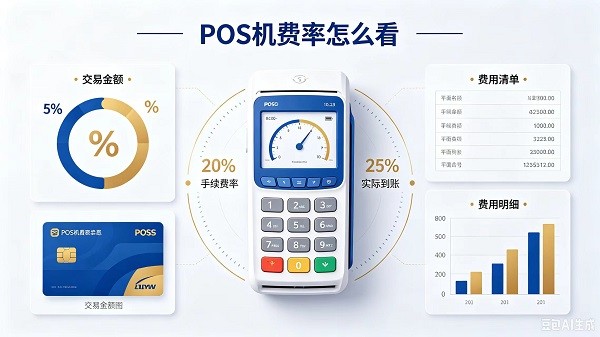
避坑提醒:不要只问“费率多少”,还要问清楚“到账时间是T+1还是D+1,是否有提现手续费,后期能不能开票”。这些比费率更影响实际利润。
四、总结:给你一份可执行判断清单
如果只是偶尔收款,选个人码;如果每天有固定流水、需要信用卡和花呗,选商家码;如果没有执照但真实经营,选小微商户码。拿不准的话,就到当地聚成系统丰稷全国POS机办理服务中心,让业务人员根据你的经营类型和收款场景给你筛一遍,别自己乱申请。
下一步该做的:整理好你的经营照片或执照,想清楚日均收款笔数和顾客付款习惯,再去咨询办理,能少走很多弯路。
什么是虚假商户
所谓虚假商户,就是支付平台私自捏造商户信息,该商户在工商系统无备案执照、无实际经营场所,不存在真实经营主体。信用卡消费匹配此类商户,银行后台核验不到有效商户信息,极易标记违规用卡,限制信用卡授信与使用。
什么是机具冻结
所谓机具冻结,是支付平台检测到机具存在违规套现、频繁风控、异常交易后,暂停机具使用权限的状态。冻结后无法正常收款刷卡,需提交资料审核解封,严重者直接作废机具
什么是异地跳商户
所谓异地跳商户,是本机具在本地使用,刷卡账单却跳转全国其他省市商户。属于典型异常交易,违背真实消费逻辑,银行直接判定为风险用卡,极易导致降额封卡