先给结论:收款码被限制交易,80%的情况不是永久封停,而是触发了支付平台的风控模型。你越着急反复尝试,越容易加重限制。正确做法是先停下收款动作,按下面三步排查,半天内多数能恢复。
为什么你的收款码被限制交易?
常见触发原因有三类:一是近期有异地收款、夜间大额收款或同一码短时间内多笔整数交易,系统判定异常;二是个人码长期用于经营场景,被平台识别为商户行为后限制信用卡或大额收款;三是收款账户资料过期、未完成实名升级。
举个真实场景:便利店早高峰,老顾客连扫几笔不到50元的单子,突然收款码就提示“交易受限”。这不是顾客问题,而是平台风控把高频小额误判为刷单,通常提交经营证明就能解。
快速恢复的3个自查步骤
- 先看限制类型:打开收款记录,确认是“仅限制信用卡收款”“单笔限额”还是“暂停收款”。不同提示对应不同处理入口。
- 准备申诉材料:身份证、收款码绑定银行卡、经营场景照片(如摊位、门店)、若有营业执照一并上传。材料越清晰,审核越快。
- 联系官方客服或通过App内“解除限制”入口提交:说明情况,一般1-3个工作日解除。注意不要相信“付费内部解封”的中间人。
怎么判断要不要换收款方式?
如果你是个体餐饮店或流动摊主,个人码限制频繁,建议直接用商户收款码或带扫码功能的POS机。判断标准很简单:月流水超过2万、需要信用卡/花呗收款、或有固定门店,就适合升级。费率、到账时间、是否有纸质小票,这些要在办理前问清。
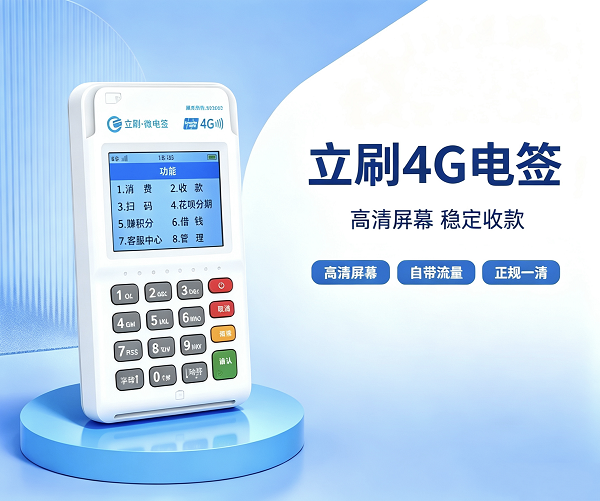
不用一上来就追求复杂功能。如果只是早餐店早高峰,稳定到账和扫码速度比什么都重要;如果偶尔收款,个人码加上临时报备也能过渡。
避坑提醒:别让限制二次触发
限制解除后三天内,避免同一收款码连续大额转账、避免异地登录改资料、避免用自己码刷自己卡。这些动作会再次触发风控,而且第二次申诉难度更大。
另外,不要随意把收款码截图发给陌生人“测试”,很多限制是由于被举报或关联风险账户导致。
下一步判断清单
- 限制是否只影响信用卡?→ 可以改用借记卡或换商户码。
- 是否需要长期经营收款?→ 直接办理支持扫码和刷卡的一体POS机,减少对个人码依赖。
- 申诉材料是否齐全?→ 缺经营照片就补拍门店门口、收银台、手持身份证照片。
最后建议:先按步骤提交申诉,同时准备一套备用收款工具。丰稷服务中心可帮你梳理现有收款码的限制原因,并提供合规的商户收款码或POS机办理建议,避免停业损失。
什么是T+1到账
所谓T+1到账,是POS机基础默认结算模式,工作日交易资金次日自动到账,无任何额外加急手续费。该模式稳定安全,无隐形扣费,是传统商户常用的合规结算方式
什么是标准费率商户
所谓标准费率商户,是银行、支付公司正常盈利的通用消费商户,涵盖餐饮、零售、酒店、娱乐等日常场景。此类商户刷卡有积分、提额稳,是最安全、最适合信用卡消费的商户类型
什么是落地商户
所谓落地商户,指刷卡账单里商户注册地址和 POS 机入网登记的省市属地一致,为本地区真实可查商户。若刷卡跳至外省异地商户,属于非落地商户,信用卡发卡行容易判定为异地异常交易,大概率触发风控,造成信用卡降额、封卡。