个人收款码收款频繁被限制,本质不是码本身有问题,而是交易特征太像经营收款。银行和支付平台的风控会盯住短时间多笔、异地扫码、大额整额、深夜收款等行为。先别急着换码,先判断自己是不是把个人码当经营码用了。
个人收款码为什么总被限制?
个人码设计初衷是熟人转账、零钱往来,不是商业收款。只要连续出现高频、固定金额、远程支付,风控就会认为你在做经营却没有报备。举个常见情况:早餐店早高峰用个人码收十几笔,每笔几块到十几块,看起来金额不大,但笔数密集,很容易被临时限制。便利店、流动摊主也一样,夜间集中收款更容易触发。
有效避免限制的3个步骤
第一步:把个人账户和经营账户分开
如果只是偶尔帮朋友收个饭钱,个人码完全够用。只要有固定摊位、门店或长期线上卖货,就别再让客户转个人码。单独用一个账户或收款工具,交易特征更干净。
第二步:申请官方商家收款码或开通小微商户功能
微信、支付宝都有商户收款码或小微商户入口,提交真实经营信息就能申请。好处是费率明确、交易不混在个人账里,风控误伤概率低。但注意别找不明渠道代开低费率码,容易被骗资料或后期调价。
第三步:交易笔数大、金额高的场景,搭配POS机
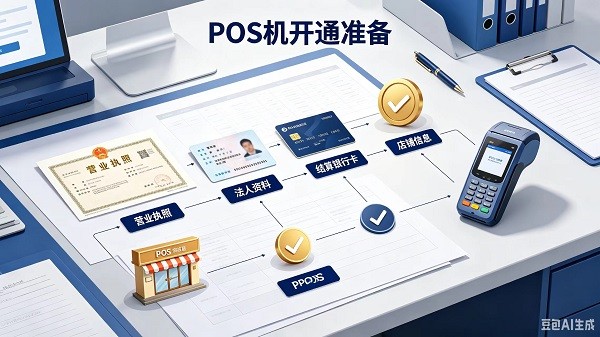
像餐饮店午晚市、便利店烟酒集中销售,单靠扫码有时不够用,客户也要刷银行卡、云闪付。合规的POS机可以作为补充,让收款方式更分散,也符合经营习惯。判断渠道靠不靠谱,先看资质、售后和费用说明,别只听口头承诺。
选替代方案要注意什么?
- 别用他人收款码过渡:借用亲友个人码容易被冻结,还会牵连他人账户。
- 别频繁换码测试:越换越像异常行为,反而加重风控。
- 留好交易凭证:遇到申诉,能证明真实经营场景,解限更快。
总结:下一步怎么判断?
先看自己属于哪种:偶尔收款用个人码没问题;有固定经营场景,尽早申请官方商户码;流水大、需要刷卡则配上POS机。如果已经频繁被限,先暂停个人码收款一天,同时把经营资料准备好,按平台提示申诉,通过后再调整收款工具。
什么是优惠类商户
所谓优惠类商户,是国家政策扶持的低费率商户,包含超市、水电、燃油等民生行业。长期频繁刷此类商户,银行收益极低,会判定用卡异常,导致信用卡无积分、提额失败甚至降额
什么是套码
所谓套码,是指POS机商户类型与实际消费场景不匹配,比如日常消费跳转批发、公益类商户。商户编码严重不符,属于违规用卡行为,会被银行风控系统精准识别,损伤信用卡综合评分
什么是落地商户
所谓落地商户,指刷卡账单里商户注册地址和 POS 机入网登记的省市属地一致,为本地区真实可查商户。若刷卡跳至外省异地商户,属于非落地商户,信用卡发卡行容易判定为异地异常交易,大概率触发风控,造成信用卡降额、封卡