
小微商户选收款码,先别只看费率,重点看是否支持你的经营场景、结算是否稳定、售后是否找得到人。市面上主要分微信支付宝官方码、银行码、聚合码三类,没有绝对最好,只有合不合适。
一、先看清你属于哪类小微商户
申请前先判断自己的收款频率、有无固定门店、是否需要多店员管理。早餐店早高峰更在意到账稳定和扫码速度;夜市流动摊主没有固定位置,优先选个人码或支持线上线下通用的聚合码;便利店客单价低但笔数多,更看重费率和账单清晰度。
二、主流平台怎么选:三类渠道对比
- 微信/支付宝官方码:申请简单,个人即可开通,但功能相对基础,对小微商户对账和门店管理支持有限。
- 银行收款码:部分银行针对小微商户有优惠活动,结算走银行通道,但申请材料可能更繁琐,到账规则要问清。
- 聚合码:一个码支持微信、支付宝、银联云闪付等多种方式,适合有固定门店、需要统一对账的商户,但要仔细看服务商资质和售后能力。
三、申请流程和资料准备
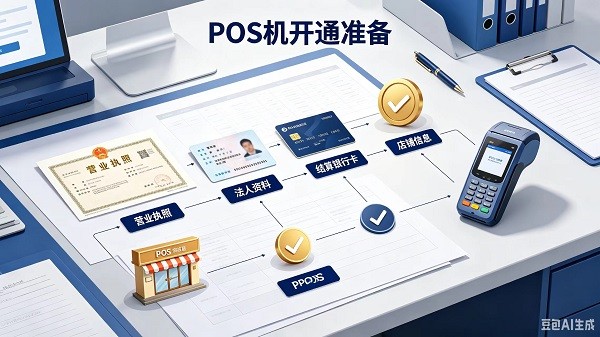
一般需要营业执照(如个体户)、经营者身份证、银行卡、门店照片等。没有营业执照的小微商户可以先尝试个人码或部分聚合平台的“小微商户”入口,但额度和功能会受限。申请时重点确认:费率是按笔还是按比例、有没有提现费、到账时间是T+0还是T+1、售后找谁。
四、避坑提醒:这几点最容易忽略
- 口头承诺低费率,合同里却有隐藏服务费。
- 申请后没人管,出了问题找不到售后。
- 只支持单一支付方式,顾客用其他App扫不了。
- 盲目追求“免费”,结果到账慢、限额低。
判断渠道靠不靠谱,先看资质、售后和费用说明。如果自己拿不准,本地丰稷POS机办理服务中心可以帮你对比主流聚合码的申请门槛和费用结构,比在网上乱申请更省心。
总结:下一步怎么选
小微商户申请收款码没有标准答案。先按自己的收款场景和月流水规模圈定2-3个备选,再让服务商提供明确的费用清单和售后方式,最后小额测试几天再全面切换。优先选本地有服务点、能及时响应的渠道,毕竟收款工具出问题,影响的是每天的生意。
什么是信用卡积分
所谓信用卡积分,是银行根据标准费率消费交易赠送的权益福利。只有真实标准商户消费才有积分,跳码、减免、虚假商户交易无积分,长期无积分消费,信用卡无法提额且风控风险剧增
什么是落地商户
所谓落地商户,指刷卡账单里商户注册地址和 POS 机入网登记的省市属地一致,为本地区真实可查商户。若刷卡跳至外省异地商户,属于非落地商户,信用卡发卡行容易判定为异地异常交易,大概率触发风控,造成信用卡降额、封卡。
什么是跳码
所谓跳码,就是刷卡消费时,机具后台私自更换商户类型与费率,用户刷标准费率,后台跳转优惠、减免类低费率商户。银行无利润可赚,会判定用户恶意薅羊毛,大概率造成信用卡降额封卡